El banco que se va: 672 sucursales menos y el interior que queda lejos de todo
La red bancaria argentina se achicó un 14,5% desde 2019. En julio de 2026 quedaban 3.944 filiales, 229 menos que el año anterior. La digitalización explica la mayoría de los cierres, pero en pueblos chicos la pérdida se siente como un castigo.
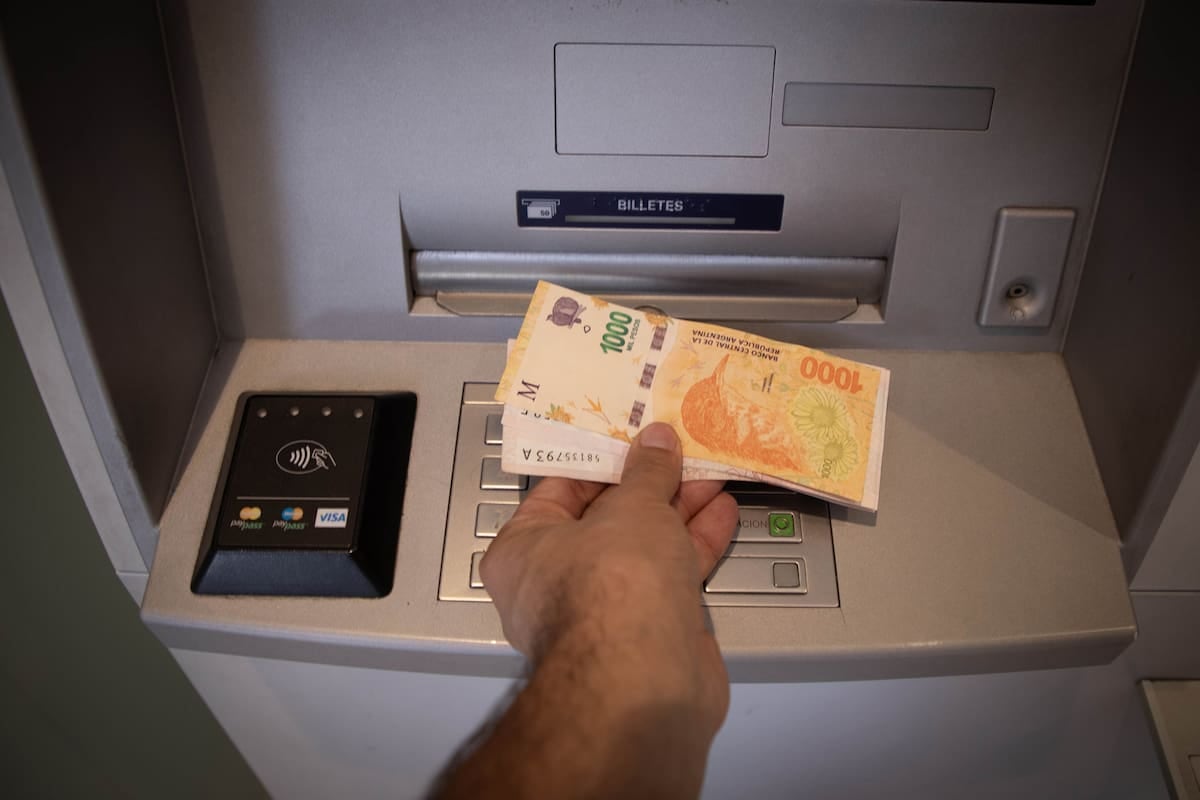
Lo vi desde la camioneta, en una ruta de ripio que conozco desde pibe: el pueblo tenía su banco, el de la esquina de la plaza, con el cajero que atendía a todos por nombre y apellido. La semana pasada pasé por ahí y la persiana estaba baja, con un cartel que ya nadie se molestó en arrancar. A cien kilómetros, en el paraje del pozo de agua, el que tenía la sucursal más cercana cerró en 2023 y los vecinos tienen que viajar hasta la cabecera del departamento para cobrar la jubilación o hacer un depósito. Eso es lo que no cuentan los números cuando uno se queda mirando el celular y dice que la plata se mueve sola.
Siete años de cierre continuo
Según datos del Banco Central que reproduce el portal de noticias, en julio de 2026 el sistema financiero argentino contaba con 3.944 sucursales en todo el país, frente a las 4.616 que existían en julio de 2019. Son 672 locales menos, una caída del 14,5% en la red física en apenas siete años. El achique no fue parejo: entre 2020 y 2022 las bajas fueron marginales, 28 y 2 sucursales respectivamente, pero desde 2023 el recorte se aceleró con 94 locales ese año, 109 en 2024 y 229 en los últimos doce meses, una caída del 5,5% en un solo período.
- 2019: 4.616 sucursales (punto de partida).
- 2020: cierre de 28 locales.
- 2021 y 2022: ajuste mínimo, 2 bajas.
- 2023: 94 filiales menos.
- 2024: otras 109 cerradas.
- 2025-2026: 229 cierres en doce meses.
- Julio de 2026: 3.944 sucursales operativas.
Por qué se achica la red: la pantalla y los números
La explicación central está en los hábitos de los usuarios y la sostiene el propio sistema financiero. Más del 90% de las transacciones ya se hacen por canales digitales y el 80% de los clientes nuevos se incorporan sin pisar una sucursal. Frente a ese escenario, las entidades reorganizaron su infraestructura: consolidan la demanda de un barrio en un solo local y bajan la persiana de los que registran baja afluencia. A eso se sumaron fusiones corporativas que eliminaron filiales duplicadas, como la adquisición del HSBC por parte del Banco Galicia y la del Itaú por parte del Macro, que dejaron locales a pocos metros entre sí compitiendo por el mismo cliente.
“A nosotros nos dicen que la tendencia no es abandono del mercado, sino transformación. Una de las entidades informó una inversión de 210 millones de dólares en infraestructura tecnológica durante 2026 y un plan de 500 millones para los próximos tres años, orientado a un modelo de atención digital con soporte humano para operaciones complejas.”Voz del sistema financiero
El interior profundo, el que más pierde
La distribución de las 3.944 filiales que quedan muestra asimetrías que duelen. La provincia de Buenos Aires concentra 1.290 sucursales plenas, la Ciudad Autónoma de Buenos Aires tiene 597, Santa Fe 426 y Córdoba 409. En el otro extremo, Tierra del Fuego cuenta con 21 y Catamarca apenas con 19. El contraste explica por qué un porteño tarda veinte minutos en llegar a su banco y un catamarqueño debe armar un día entero de viaje. Mientras tanto, el sector también se quedó sin empleados: en junio de 2026 trabajaban 86.795 personas en la banca argentina, contra 107.026 que empleaba el rubro siete años atrás, más de 20.000 puestos perdidos según el BCRA.
El monte no vota, pero igual paga
Tengo una posición clara sobre esto y la voy a decir: el argumento de la eficiencia digital es cierto para el centro de Buenos Aires y para los grandes conglomerados urbanos, pero en el interior profundo es lisa y llanamente un recorte de derechos. Al jubilado que cobra a mano, a la pyme del pueblo que necesita un préstamo para la cosecha, al comerciante de paso que deposita la diaria, no le sirve la app si la señal de internet depende del clima. La banca digital tiene sentido cuando convive con presencia física razonable; cuando la presencia física se va, lo que queda es abandono con marketing moderno.
El proceso no parece tocar techo: las entidades prometieron inversiones millonarias en tecnología y un modelo de atención digital con soporte humano, pero mientras escriben esa promesa, la red sigue achicándose mes a mes. Hay una promesa incumplida con fecha: el compromiso de mantener la cobertura territorial mientras avanza la transformación, anunciada en 2024 y todavía sin un solo indicador que la respalde. El próximo 31 de diciembre de 2026 sabremos si esa promesa quedó en el brochure o si, como tantas otras en el interior, terminó en un cartel de persiana baja.