Salarios en alza y precios que bajan, pero el consumo sigue congelado y el dólar se queda con la diferencia
La inflación de agosto perforó el 1,7% mensual y los sueldos acumulan cinco meses de mejora real, según describió el economista Fernando Marull. Aun así, las familias canalizan el margen hacia la compra de billetes verdes y los bancos restringen el crédito, lo que demora la reactivación de la demanda.
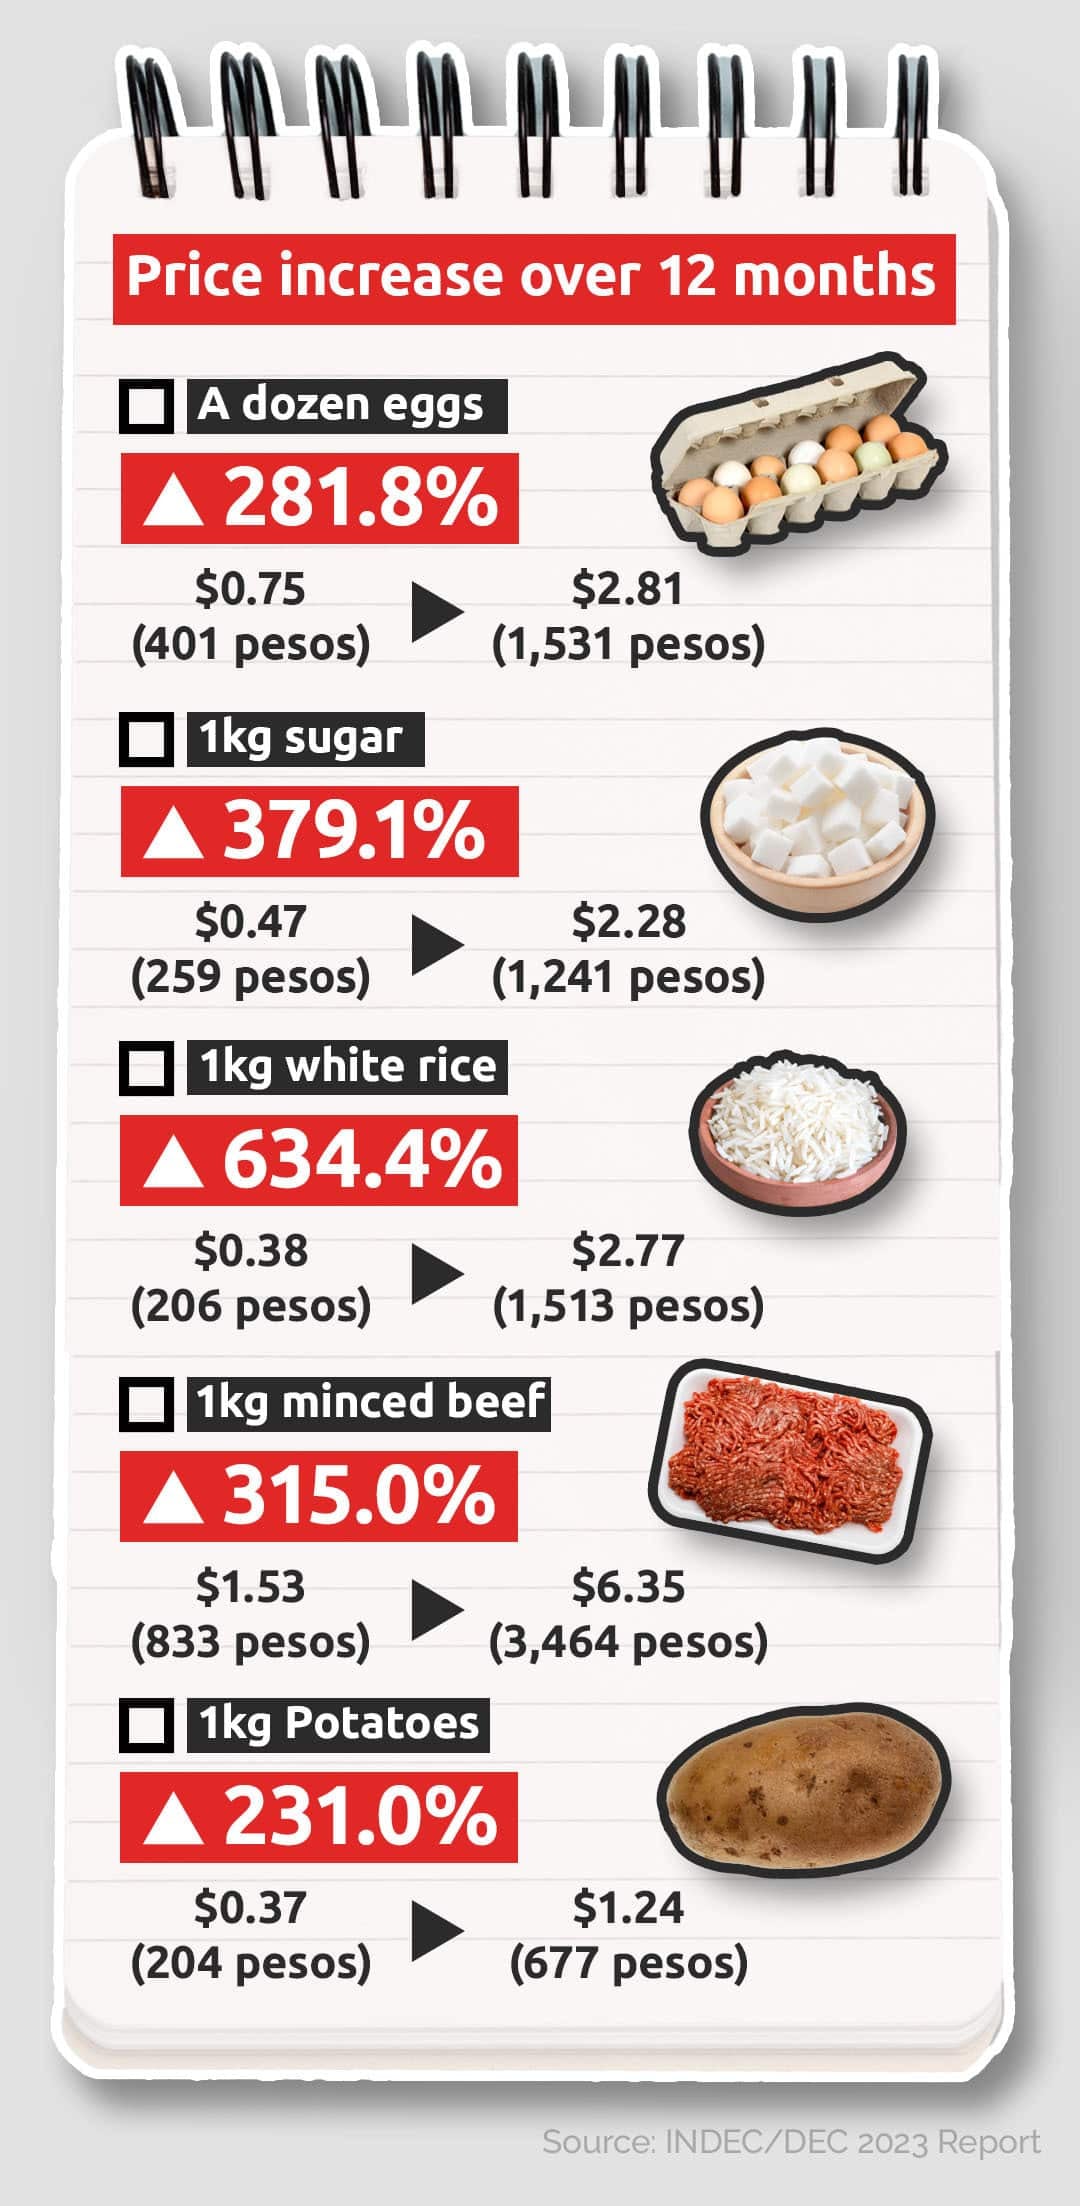
La inflación de agosto se ubicó en 1,7% mensual, una de las lecturas más bajas del año y un dato que devuelve algo de oxígeno a unos bolsillos que venían perdiendo la carrera contra los precios desde hacía varios ejercicios. En paralelo, los salarios acumulan cinco meses consecutivos de suba por encima del Índice de Precios al Consumidor, lo que implica una recuperación en términos reales que, sobre el papel, debería traducirse en un repunte del consumo. En los hechos, esa traslación todavía no se verifica en la economía cotidiana.
El director de la consultora FMySA, Fernando Marull, lo resumió con una fórmula breve y tajante: «Los salarios ya acumulan cinco meses de recuperación real, en un contexto de descenso de la inflación. Pero se nota mucha cautela y ese rebote no está yendo al consumo». Esa brecha entre el poder adquisitivo y el gasto es, precisamente, el núcleo del fenómeno que preocupa a analistas y comerciantes.
A dónde se dirige el peso extra
La respuesta parece estar en el mercado cambiario. Solo en julio, las personas físicas adquirieron cerca de 3.000 millones de dólares para atesoramiento, lo que representa un salto de casi 50% respecto de los meses previos. Aproximadamente un tercio de esas compras quedaron depositadas en cuentas bancarias en moneda extranjera, otro tercio salió del sistema financiero y el resto se destinó al pago de resúmenes de tarjetas en dólares.
- Un tercio de los dólares comprados en julio quedó atesorado en cuentas bancarias en moneda extranjera.
- Otro tercio egresó del sistema financiero, presumiblemente hacia el colchón o el mercado informal.
- El tercio restante se aplicó al pago de tarjetas de crédito en dólares, una vía cada vez más utilizada por los hogares.
El mecanismo es directo: cada peso que se canaliza hacia la compra de divisas es un peso que deja de ir a un electrodoméstico, a una salida o a un destino turístico. El ahorro preventivo en moneda dura opera, así, como un freno de mano sobre el consumo interno, en un esquema que los economistas consultados describen como «efecto sustitución»: el ingreso marginal disponible se desvía hacia un activo de resguardo antes que hacia bienes y servicios.
El crédito, otro cuello de botella
El sistema financiero, por su parte, no termina de acompañar el cambio de escenario. Los bancos cargan niveles de morosidad elevados que quedaron como secuela de los meses de mayor tensión inflacionaria y, en consecuencia, se muestran reticentes a expandir la cartera de préstamos. En la práctica, el financiamiento al consumo —tanto en líneas personales como en tarjetas— continúa cayendo en términos reales, lo que refuerza el cuadro de cautela.
Para los próximos meses se espera que las tasas de interés comiencen a descender, en línea con la desaceleración de los precios, pero la gradualidad del sistema bancario —sumada a la necesidad de limpiar los balances de créditos deteriorados— demora la transmisión hacia las familias. Hasta tanto la oferta de crédito no se reactive, el consumo masivo seguirá dependiendo casi exclusivamente del flujo de caja disponible, sin el apalancamiento de siempre.
Panorama heterogéneo y variable a seguir
El cuadro general para el segundo semestre no es de derrumbe, pero tampoco de rebote rápido. Los sectores ligados a las exportaciones —energía, agro y minería— crecen con fuerza, mientras que la industria y la construcción acumulan caídas. En julio, ambos rubros retrocedieron 5% en términos reales, una señal de que el alivio salarial todavía no se derrama sobre la actividad fabril y edilicia, que suelen sertermómetros sensibles de la demanda interna.
Para los hogares, el escenario más probable en los próximos meses combina precios estables o con subas moderadas y salarios que podrían continuar ganando algo de terreno en términos reales. Sin embargo, la reactivación del consumo seguirá condicionada por la incertidumbre y por la persistencia del ahorro en dólares como destino prioritario del ingreso marginal.
“La variable clave para seguir de cerca en septiembre será la dinámica de compra de divisas por parte de personas físicas: si el flujo se mantiene en los niveles actuales o se incrementa, difícilmente el consumo despegue; si comienza a moderarse, podría abrirse la puerta a una recuperación gradual de la demanda durante el último trimestre del año.”Federico Jozami, Economía y comercio