Siete de cada diez hogares en barrios populares porteños recurren al endeudamiento para cubrir necesidades básicas
Un relevamiento conjunto de la UBA y el Movimiento Evita detectó que la compra de alimentos, el pago de servicios y la cobertura de gastos de salud concentran los destinos del crédito. La mayoría de los deudores con tarjeta pidió dinero prestado para cancelar los saldos pendientes.
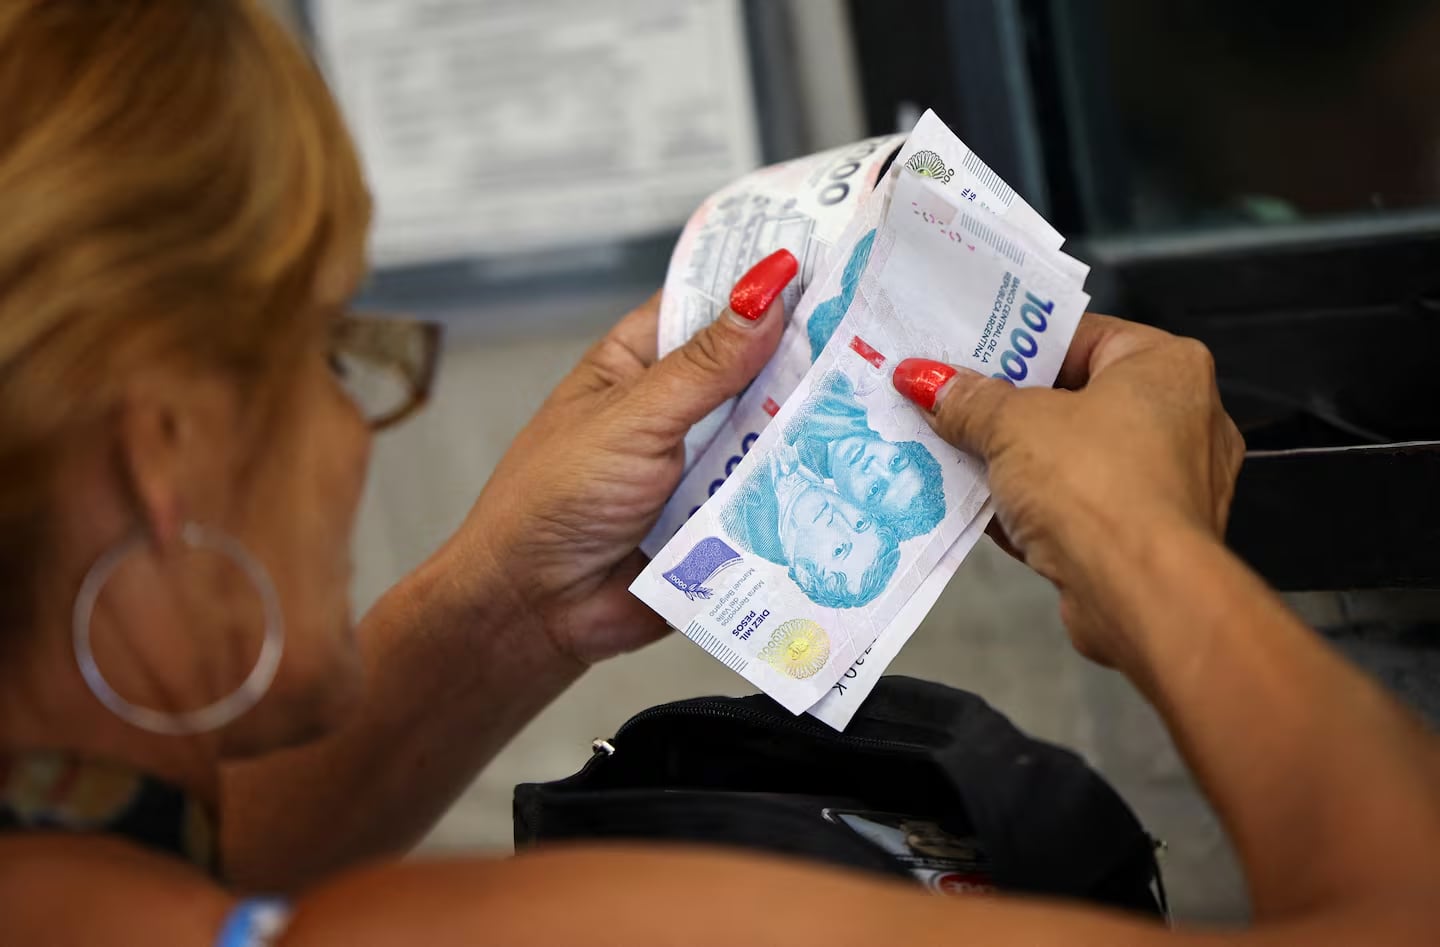
El 71,3 por ciento de los hogares endeudados en barrios populares de la Ciudad de Buenos Aires que utilizan tarjetas de crédito debió recurrir a dinero prestado para cancelar los saldos pendientes, según un estudio del Observatorio de Economía Popular, Social y Solidaria de la Facultad de Ciencias Sociales de la Universidad de Buenos Aires y el Movimiento Evita. El trabajo, que cubrió a familias residentes en barrios populares porteños, registró que siete de cada diez hogares consultados mantienen compromisos financieros vigentes, en un escenario donde la toma de deuda se volvió un recurso habitual para sostener el consumo cotidiano y, al mismo tiempo, hacer frente a obligaciones previamente asumidas.
Los resultados permiten dimensionar la magnitud del fenómeno en términos de la población relevada. En el conjunto consultado, el 72 por ciento se financia mediante tarjetas de crédito, préstamos personales o una combinación de ambos instrumentos. La desagregación de los datos muestra que la mitad de las familias endeudadas combina simultáneamente ambos productos; otro 14 por ciento registra deudas exclusivamente con tarjetas, en tanto que un 34 por ciento mantiene únicamente compromisos mediante préstamos personales.
Dificultades de cumplimiento y destinos del crédito
Las complicaciones para cumplir con los vencimientos atraviesan a las dos modalidades de financiamiento analizadas. Entre las personas con deuda de tarjeta de crédito, el 56 por ciento no se mantiene al día con los pagos, mientras que en el grupo que tomó préstamos personales la proporción de quienes registran atrasos asciende al 66 por ciento. En ambos casos, la brecha entre el volumen de familias endeudadas y la capacidad de cancelación oportuna sugiere que el acceso al crédito no se traduce, para la mayoría, en una herramienta de financiamiento sostenible en términos reales, dado que los ingresos disponibles no alcanzan para cubrir los compromisos contraídos.
La investigación también indagó sobre los destinos específicos del dinero obtenido. El 54 por ciento de los hogares endeudados destinó los fondos a gastos de salud, en tanto que el 44 por ciento se endeudó para abonar impuestos y servicios. Además, la compra de alimentos y medicamentos, el pago de servicios y la cobertura de saldos previos integran el listado de principales aplicaciones del crédito, lo que evidencia que el endeudamiento opera como mecanismo de subsistencia antes que como vehículo de inversión o consumo suntuario.
El contexto laboral completa el cuadro de situación relevado por el Observatorio y la organización social. En el 66 por ciento de las familias entrevistadas se registran situaciones de empleo informal, un dato que la investigación presenta en un marco dentro de la economía popular urbana y que aporta claves para interpretar por qué las familias recurren al crédito formal e informal para sostener su presupuesto. La combinación de ingresos volátiles, gastos inelásticos en salud y servicios y la necesidad de cancelar deudas previas configura un circuito donde el financiamiento deviene en componente estructural del ingreso familiar.
La variable a seguir
El Observatorio de Economía Popular, Social y Solidaria difundirá en los próximos meses la actualización del relevamiento, con el objetivo de monitorear la evolución del endeudamiento en barrios populares porteños. La evolución de la proporción de familias que recurren a dinero prestado para cancelar saldos de tarjetas y la dinámica del empleo informal en esos hogares figuran entre las variables centrales que el equipo de trabajo seguirá de cerca en la próxima medición, en un contexto donde las condiciones de financiamiento y el nivel de precios relativos determinarán la sostenibilidad de los compromisos asumidos por los hogares más vulnerables de la Ciudad.