Agosto cerró con menor consumo real en supermercados y mayoristas
Las ventas deflaccionadas retrocedieron 3,7% en supermercados y 3,6% en autoservicios mayoristas, mientras bebidas, electrónica y panadería quedaron atrás de la inflación. Los primeros ocho meses del año confirman una tendencia de declive que se volvió más amplia entre las categorías.
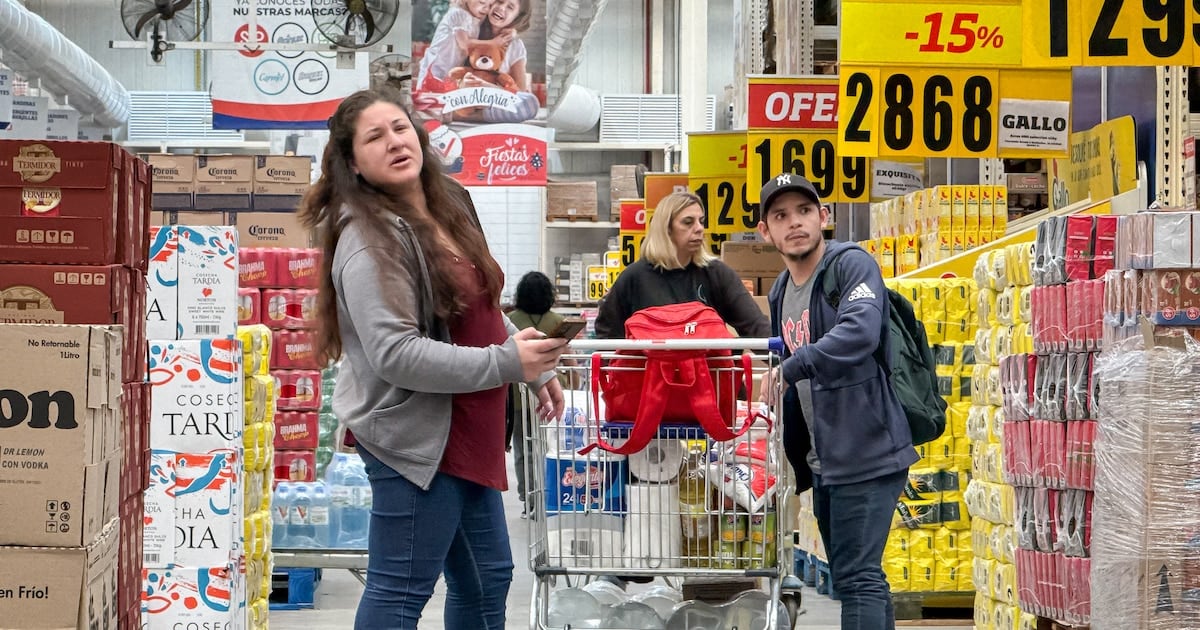
Lo que se vio desde la camioneta, al recorrer un comercio del interior, fue una escena que los números afterward explican mejor que una impresión: más gondolas con precios altos no significa necesariamente más volumen vendido. En agosto, losMeasurement del INDEC mostraron una caída real de 3,7% en las ventas de supermercados y de 3,6% en los autoservicios mayoristas frente al mismo mes del año anterior. El consumo se debilitó incluso en la comparación mensual, con retrocesos de 0,8% y 1,2%, respectivamente, según las series desestacionalizadas.
La distancia entre los ingresos nominales y la inflación es el centro de la noticia. En supermercados, la facturación aumentó 24,2% entre agosto de 2025 y agosto de 2026, pero el índice de precios implícitos del sector avanzó 29%. En los mayoristas, el resultado fue parecido. Cuando los precios suben más que las ventas, el volumen real se contrae, y eso fue exactamente lo que ocurrió en ambos canales.
Un año que arranca flojo
La acumulación de los primeros ocho meses refuerza la señal: los supermercados perdieron 2,8% de volumen real desde enero y los autoservicios mayoristas retrocedieron 2,9%. No se trata de un episodio aislado de agosto, sino de una trayectoria de consumo contenida que se observa en dos formatos distintos de comercio. El mercado sigueExponeiendo una límite clara entre vender más caro y vender más cantidad.
Entre las categorías, las carnes fueron la que mejor se sostuvo en supermercados, con un crecimiento nominal interanual de 38,5%. También|elevation Fruits and verduras, con una Increase de 32,6%. Ambos rubrosizasIPTaron el avance de precios yMlieron un resultado positive en términos reales. En mayoristas, el panorama fue similar: frutas y verduras Dirk 35,5%, lácteos 30,2%, productos de almacén 29,8% y carnes 29,1% lograron crecer o quedar cerca de la inflación implícita.
- Bebidas:ié Increased 11,5% nominalmente en supermercados y solo 6,5% en mayoristas, con una caída real en ambos casos.
- Electrónica y artículos para el hogar: el 13,8% de incremento en supermarkets quedó muy por debajo de la inflación; en mayoristas, las ventas nominales lower 1%.
- Panadería: In supermarketsnominal de 18,5%, au très en de la inflación yEUR User menor volumen real.
- Indumentaria: en mayoristas, el avance nominal fue de 18,7%, igualmente rezagado frente al índice sectorial.
La distribución geográfica también muestra que el resultado no fue parejo. Neuquén, La Pampa y Río Negro fueron las únicas provincias donde la facturación de los supermercados superó el índice de precios, con avances de 33,6%, 30,9% y 30,7%, respectivamente. En el otro extremo, Misiones registró un aumento nominal de apenas 7,7%, lo que implica una caída real significativa. Chaco, Catamarca y Santa Cruz quedaron igualmente rezagadas, con variaciones de 14,3%, 16,5% y 19,7%.
La lectura más seria es que la caída real ya no se limita a un rubro puntual ni a una región específica. Las bebidas, la electrónica y la panadería muestran un problema de demanda; el resto de categorías, en términos generales, tampoco pudo sostener una recuperación del volumen. El monte no vota, pero los households sí: cuando la plata no alcanza para reponer productos o cambiar equipos, el bolsillo se nota en el acta del comercio, no solo en larok).
Prometo seguir revisando los próximos informes y a cruzar cada rubro con las provincias para detectar si aparece una recuperación o si la caída se extiende. La próxima fecha clave será la publicación del dato correspondiente a septiembre; hasta entonces, la advertencia queda abierta: el consumo sigueSin GANAR terreno en términos reales.